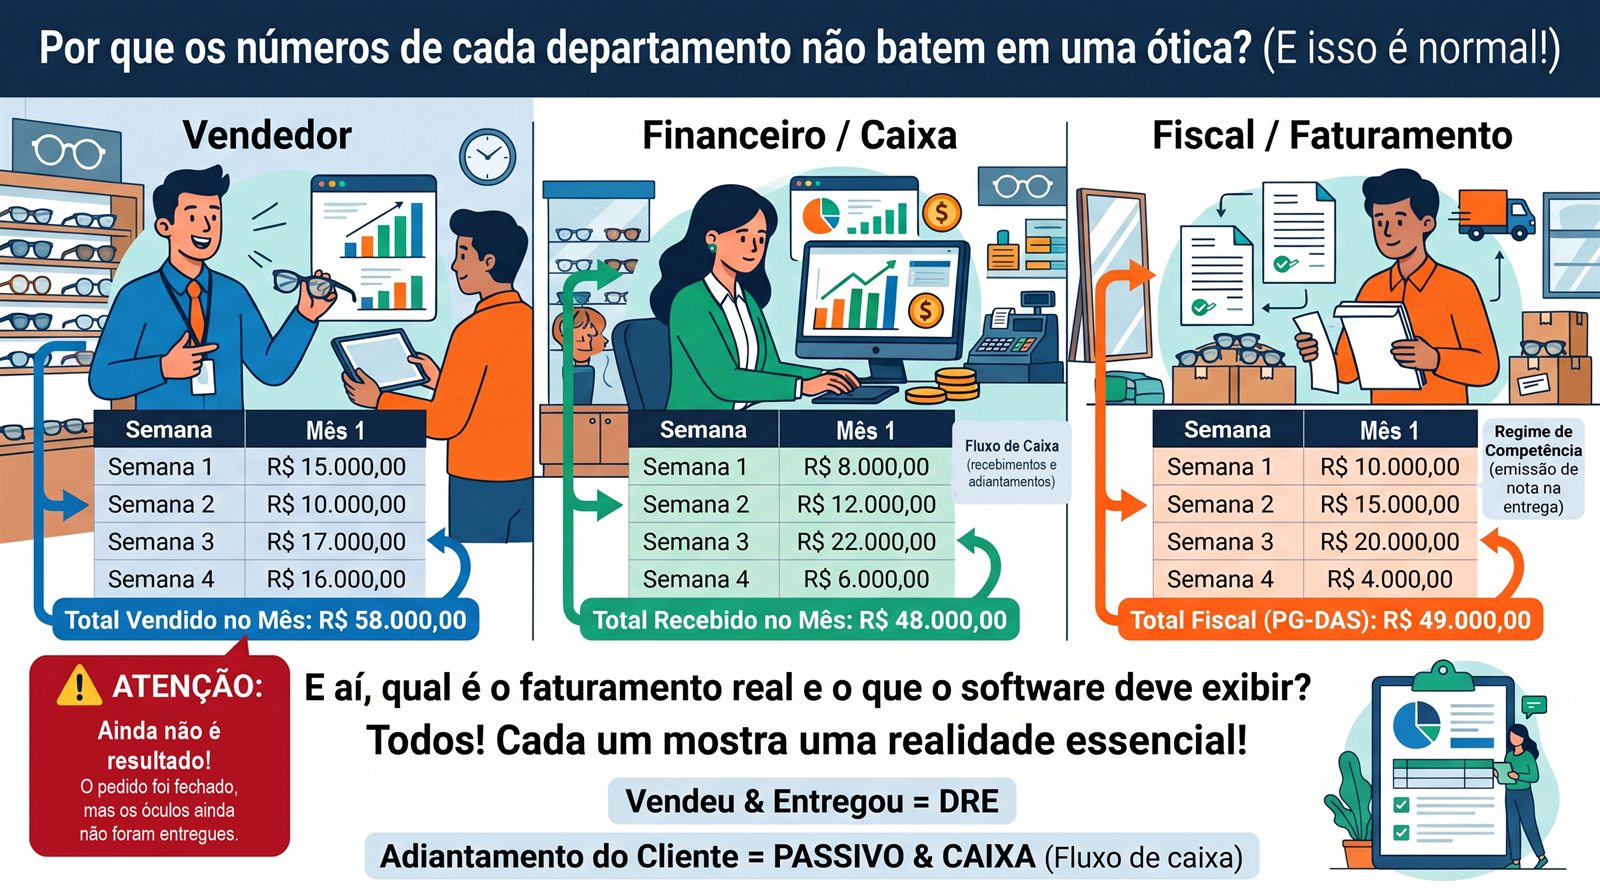
Uma conversa que se repete nas óticas: no fim do mês, o vendedor diz que a loja vendeu R$ 58 mil, o financeiro diz que entraram R$ 48 mil e o relatório das notas fiscais mostra R$ 49 mil. Alguém errou? Na maior parte das vezes, não. Cada área está medindo um momento diferente da mesma venda, e numa ótica esses momentos ficam dias, às vezes semanas, distantes um do outro.
1. Os três números do mesmo mês
Veja as quatro semanas de uma ótica hipotética, contadas por três áreas:
| Semana | Vendedor (pedidos fechados) | Caixa (dinheiro recebido) | Fiscal (notas emitidas na entrega) |
|---|---|---|---|
| Semana 1 | R$ 15.000,00 | R$ 8.000,00 | R$ 10.000,00 |
| Semana 2 | R$ 10.000,00 | R$ 12.000,00 | R$ 15.000,00 |
| Semana 3 | R$ 17.000,00 | R$ 22.000,00 | R$ 20.000,00 |
| Semana 4 | R$ 16.000,00 | R$ 6.000,00 | R$ 4.000,00 |
| Total do mês | R$ 58.000,00 | R$ 48.000,00 | R$ 49.000,00 |
Qual desses é o número certo? Todos são, cada um para uma pergunta diferente. O problema começa quando se usa o número de uma pergunta para responder outra.
2. Por que na ótica eles se separam tanto
Na maioria do varejo, venda, pagamento e entrega acontecem no mesmo minuto: o cliente paga e leva. Na ótica, os óculos de grau são feitos sob encomenda. Entre o pedido e a entrega existe a montagem no laboratório, a conferência, às vezes um ajuste. Nesse intervalo, o cliente pode ter pago tudo, só um sinal ou nada; pode parcelar no cartão ou no crediário; e pode até desistir.
Por isso a mesma venda aparece em três datas:
- Data do pedido: quando o vendedor fecha o negócio. É o número dele.
- Data do pagamento: quando o dinheiro entra (sinal, saldo na retirada, parcelas do crediário, repasse do cartão). É o número do caixa.
- Data da entrega: quando os óculos passam para as mãos do cliente. É quando a venda de fato se completa, e é a data da nota fiscal quando a loja emite a nota na entrega.
3. A visão do resultado: vendeu e entregou
A contabilidade segue o regime de competência: a receita entra no resultado do período em que foi ganha, não no período em que o dinheiro entrou (Estrutura Conceitual, CPC 00 / NBC TG Estrutura Conceitual).
E quando a receita da ótica é "ganha"? Pela norma de receita, a NBC TG 47 (CPC 47), a receita é reconhecida quando a empresa cumpre o que prometeu ao cliente, ou seja, quando transfere o controle do bem. Os sinais disso, segundo a própria norma (item 38), são a posse física, a aceitação pelo cliente e a transferência dos riscos e benefícios. Nos óculos sob encomenda, isso acontece na entrega. As óticas menores, que seguem a NBC TG 1002 (microentidade) ou a NBC TG 1001 (pequena empresa), chegam ao mesmo ponto pelo critério da transferência dos riscos e benefícios.
Na prática:
- Vendeu e entregou: é receita, entra na DRE junto com o custo da armação e das lentes (CMV). É daqui que sai o lucro do mês.
- Vendeu e ainda não entregou: não é receita. Nada vai para a DRE ainda.
4. O adiantamento do cliente é uma dívida
E o sinal que o cliente pagou por óculos que ainda estão no laboratório? O dinheiro entrou, mas a ótica ainda não cumpriu a parte dela. Para a contabilidade, isso é um passivo: um adiantamento de cliente, que a NBC TG 47 chama de passivo de contrato (item 106). A ótica deve ao cliente ou os óculos, ou o dinheiro de volta.
Esse passivo só sai do balanço de duas formas:
- Na entrega: o adiantamento vira receita.
- Na devolução do dinheiro: se o cliente desiste e a ótica reembolsa.
E os óculos que o cliente nunca vem buscar? O valor não vira receita automaticamente. A NBC TG 47 trata isso como direito não exercido pelo cliente (itens B44 a B47): a receita só pode ser reconhecida quando a probabilidade de o cliente voltar for remota, com um critério definido e documentado pela loja. Até lá, fica no passivo.
Por isso o adiantamento mexe no caixa, mas não mexe no lucro. É o motivo de uma ótica com o caixa cheio no fim do mês poder estar, na verdade, cheia de compromissos.
5. A visão do caixa: o que entrou e o que vai entrar
O fluxo de caixa responde a outra pergunta: quanto dinheiro entrou e saiu. Nele aparecem:
- sinais de pedidos que ainda não foram entregues (o passivo do item anterior);
- saldos pagos na retirada;
- parcelas do crediário de vendas de meses anteriores;
- repasses do cartão de crédito, que caem dias ou meses depois da venda.
Por isso o caixa de um mês quase nunca é igual à receita do mesmo mês. Com a gestão financeira em dia (contas a receber do cartão e do crediário lançadas, pedidos em aberto com o saldo a receber), o fluxo de caixa mostra também o futuro: quanto vai entrar nas próximas semanas e se isso cobre os pagamentos a fornecedores e laboratório.
6. A visão fiscal: a nota e o imposto
Quando a ótica emite a nota fiscal na entrega, como deve ser, o total das notas do mês coincide com a receita por competência, e é sobre ele que se apura o Simples Nacional no PGDAS-D.
Dois cuidados técnicos:
- No Simples, a regra geral é a competência, mas a empresa pode optar pelo regime de caixa para apurar o imposto (Resolução CGSN nº 140/2018, art. 16). Nessa opção, a base do DAS passa a ser o que foi recebido no mês, inclusive os sinais. Por isso é importante saber qual opção a sua ótica fez no início do ano.
- Com a Reforma Tributária, o adiantamento ganha peso fiscal. A CBS e o IBS passam a incidir já no pagamento antecipado, antes da entrega. Expliquei isso no artigo sobre a Reforma Tributária nas óticas e no de split payment.
7. E o número do vendedor?
O total de pedidos fechados é um indicador comercial legítimo: mede o desempenho da equipe, alimenta metas e mostra a carteira de pedidos. O que ele não é: faturamento, receita ou lucro.
É o número mais perigoso para tomar decisão financeira, porque conta como "vendido" algo que ainda pode ser cancelado, devolvido ou nunca retirado, e que ainda não teve o custo do laboratório apurado. O dono que planeja a compra de estoque, um investimento ou a própria retirada de pró-labore pelo total de pedidos está gastando um dinheiro que a ótica ainda não ganhou, e talvez nem tenha recebido.
8. Como fazer os números conversarem
A diferença entre as três visões não é um problema; o problema é não conseguir explicá-la. Todo mês, a ótica deveria conseguir montar esta ponte:
- Pedidos fechados no mês (vendedor) menos pedidos ainda não entregues = vendas entregues no mês (receita, que bate com as notas emitidas na entrega).
- Receita do mês, menos a parte dela que ainda está a receber (cartão, crediário) e a parte que o cliente já tinha pago como sinal em meses anteriores, mais o que entrou de vendas de meses anteriores e os sinais de pedidos ainda em aberto = dinheiro recebido no mês (caixa).
- Saldo de adiantamentos de clientes no balanço = soma dos sinais de óculos que ainda estão no laboratório ou aguardando retirada. Esse saldo precisa bater com a lista de pedidos em aberto.
Se a ponte não fecha, alguma coisa está fora do lugar: nota emitida antes da entrega, pedido cancelado que continua na lista, sinal lançado como receita, parcela recebida sem baixa. É aí que a contabilidade deixa de ser obrigação e vira ferramenta de gestão.
Resumo: vendeu e entregou é resultado. O que o cliente pagou antes da entrega é passivo e entra no caixa. O total de pedidos é o número do comercial.
Num próximo artigo, explico por que a compra de reposição do estoque também não entra no resultado do mês.
Como eu ajudo a sua ótica a ler esses números
- Contabilizo a receita na entrega e mantenho os adiantamentos de clientes no passivo, conferidos com a lista de pedidos em aberto.
- Monto a ponte mensal entre pedidos, receita e caixa, para você saber de onde vem cada diferença.
- Confiro se a emissão das notas acompanha as entregas e se o DAS está sendo apurado pelo regime escolhido (competência ou caixa).
- Entrego DRE, balanço e fluxo de caixa que você consegue usar para decidir compras, investimentos e pró-labore.
- Preparo o tratamento dos adiantamentos para a CBS e o IBS da Reforma Tributária.
Atendo óticas no estado de São Paulo. Se quiser entender os números da sua loja, fale comigo.
Este texto tem finalidade informativa e não substitui a análise do caso concreto da sua ótica.